DHFL Fraud Case: ₹34,615 करोड़ का DHFL घोटाला! फर्जी खातों से कैसे गायब हुआ बैंकों का पैसा?
DHFL Fraud Case, बैंक में आम आदमी जब भी लोन लेने जाता है, तो उससे कई तरह के सवाल पूछे जाते हैं। उसकी सैलरी, बैंक बैलेंस, क्रेडिट स्कोर और प्रॉपर्टी तक की जांच की जाती है। लेकिन जरा सोचिए, अगर किसी कंपनी पर हजारों करोड़ रुपये का लोन लेने और फिर उस पैसे का हिसाब छिपाने के आरोप लगें, तो यह मामला कितना गंभीर हो सकता है?

DHFL Fraud Case : बैंकिंग सिस्टम की निगरानी पर क्यों उठे बड़े सवाल?
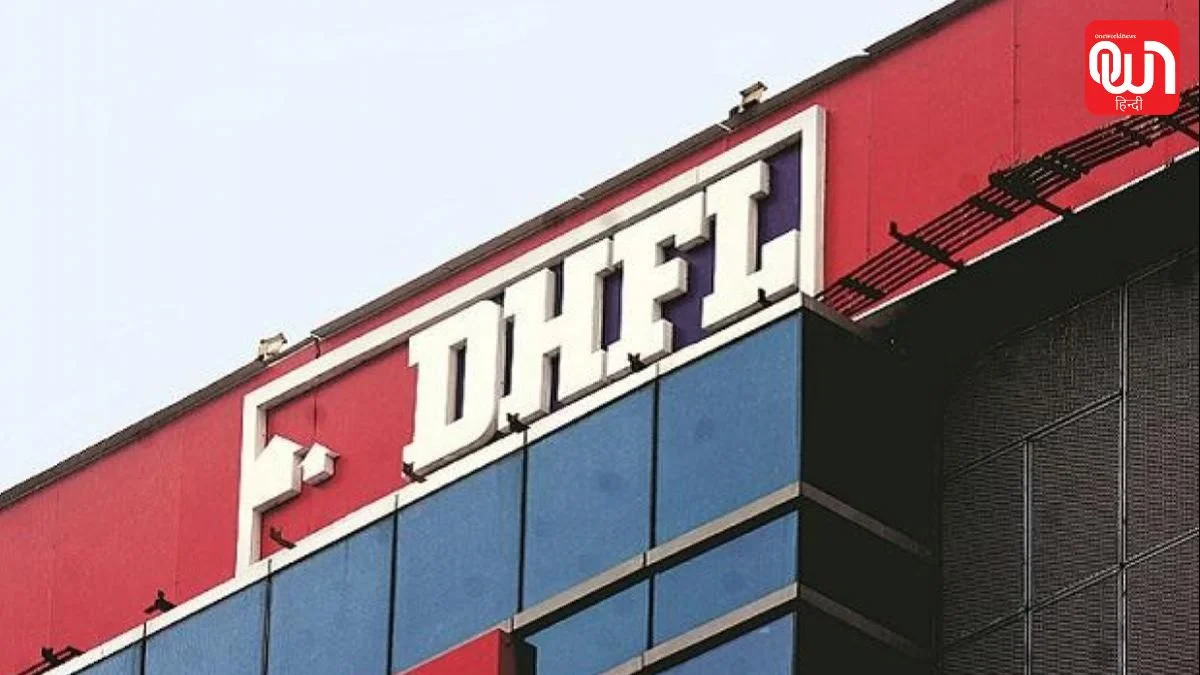
DHFL Fraud Case, बैंक में आम आदमी जब भी लोन लेने जाता है, तो उससे कई तरह के सवाल पूछे जाते हैं। उसकी सैलरी, बैंक बैलेंस, क्रेडिट स्कोर और प्रॉपर्टी तक की जांच की जाती है। लेकिन जरा सोचिए, अगर किसी कंपनी पर हजारों करोड़ रुपये का लोन लेने और फिर उस पैसे का हिसाब छिपाने के आरोप लगें, तो यह मामला कितना गंभीर हो सकता है? इतना ही नहीं, अगर कागजों में ऐसे लाखों लोगों के नाम पर लोन दिखा दिए जाएं, जिन्होंने वास्तव में कभी लोन लिया ही नहीं, तो बैंकिंग सिस्टम की निगरानी पर सवाल उठना लाजमी है। ऐसा ही एक बड़ा मामला है DHFL यानी Dewan Housing Finance Corporation का कथित बैंक फ्रॉड केस, जिसमें करीब 34,615 करोड़ रुपये की हेराफेरी के आरोप लगे हैं।यह मामला देश के बड़े बैंकिंग घोटालों में शामिल है। इस केस में DHFL के पूर्व प्रमोटर्स कपिल वाधवान और धीरज वाधवान के नाम प्रमुख रूप से सामने आए। जांच एजेंसियों का आरोप है कि DHFL ने 17 बैंकों के कंसोर्टियम से बड़ी रकम का कर्ज लिया और बाद में उस पैसे का एक बड़ा हिस्सा कथित तौर पर फर्जी खातों और शेल कंपनियों के जरिए दूसरी जगह पहुंचाया गया। इस कंसोर्टियम का नेतृत्व यूनियन बैंक ऑफ इंडिया कर रहा था। CBI के मुताबिक, बैंकों को लगभग 34,614.88 करोड़ रुपये का नुकसान हुआ। हालांकि, अलग-अलग जांच और अदालती कार्यवाहियों में रकम के आंकड़ों का संदर्भ अलग हो सकता है।

क्या है DHFL बैंक फ्रॉड केस?
DHFL एक हाउसिंग फाइनेंस कंपनी थी, जो लोगों को घर खरीदने और प्रॉपर्टी से जुड़े कामों के लिए लोन उपलब्ध कराती थी। आरोप है कि कंपनी के प्रमोटर्स ने बैंकों से मिले कर्ज का इस्तेमाल निर्धारित उद्देश्यों के बजाय दूसरी गतिविधियों में किया। इस मामले में CBI ने 20 जून 2022 को FIR दर्ज की थी। जांच में कंपनी के वित्तीय रिकॉर्ड, लोन अकाउंट्स और कथित तौर पर फर्जी लेन-देन की पड़ताल की गई।CBI की जांच के अनुसार, DHFL ने 17 बैंकों से हजारों करोड़ रुपये की लोन सुविधाएं हासिल की थीं। एजेंसी का आरोप है कि कंपनी के खातों में हेरफेर करके बड़ी रकम को दूसरी कंपनियों तक पहुंचाया गया। इस पूरी प्रक्रिया में कथित तौर पर फर्जी रिटेल लोन अकाउंट्स का इस्तेमाल किया गया, ताकि वास्तविक लेन-देन और पैसों के इस्तेमाल की जानकारी छिपाई जा सके।
फर्जी खातों और शेल कंपनियों का कथित खेल
इस पूरे मामले में सबसे ज्यादा चर्चा ‘बांद्रा बुक’ और ‘बांद्रा ब्रांच-001’ की रही। CBI के मुताबिक, DHFL के सिस्टम में बांद्रा ब्रांच के नाम से एक ऐसी शाखा का रिकॉर्ड तैयार किया गया, जिसका वास्तविक अस्तित्व नहीं था। जांच एजेंसी का आरोप है कि इस सिस्टम के जरिए लाखों काल्पनिक ग्राहकों के नाम पर लोन एंट्री दर्ज की गईं।अदालत में पेश किए गए जांच के विवरण के मुताबिक, लगभग 2,60,315 काल्पनिक रिटेल उधारकर्ताओं के नाम पर लोन दिखाए गए थे। वहीं, इन पैसों का एक हिस्सा कथित तौर पर 87 शेल कंपनियों तक पहुंचाया गया। इन कंपनियों के नाम पर रकम का लेन-देन हुआ, जबकि रिकॉर्ड में इसे आम ग्राहकों को दिए गए होम लोन की तरह दिखाया गया।जांच एजेंसी का आरोप है कि कंपनी के सॉफ्टवेयर और अकाउंटिंग रिकॉर्ड में बदलाव करके इन एंट्रीज को तैयार किया गया था। इस तरह कथित तौर पर बैंकों को वास्तविक वित्तीय स्थिति की जानकारी मिलने से रोका गया। हालांकि, ये सभी आरोप अभियोजन पक्ष की जांच और अदालत में रखे गए रिकॉर्ड का हिस्सा हैं, जिन पर अंतिम न्यायिक फैसला होना बाकी है।

CBI और ED की जांच में क्या-क्या सामने आया?
इस मामले की जांच दो प्रमुख केंद्रीय एजेंसियों CBI और ED ने की। CBI ने बैंकिंग धोखाधड़ी और कथित आपराधिक साजिश से जुड़े आरोपों की जांच की, जबकि ED ने मनी लॉन्ड्रिंग के एंगल से पैसों के लेन-देन और संपत्तियों की पड़ताल की।CBI ने अक्टूबर 2022 में इस मामले में चार्जशीट दाखिल की थी। इसमें कपिल वाधवान और धीरज वाधवान समेत कई व्यक्तियों और कंपनियों को आरोपी बनाया गया। जांच में कथित तौर पर फर्जी दस्तावेज, शेल कंपनियां और अकाउंटिंग रिकॉर्ड में हेरफेर जैसे पहलुओं को शामिल किया गया।वहीं, ED ने भी आरोपों से जुड़ी संपत्तियों को अटैच करने की कार्रवाई की। सितंबर 2025 में एजेंसी ने लगभग 185.84 करोड़ रुपये की अतिरिक्त संपत्तियां अस्थायी रूप से अटैच की थीं। इनमें मुंबई स्थित 154 फ्लैट और 20 अन्य फ्लैटों से जुड़ी रकम शामिल थी। ED के मुताबिक, इस कार्रवाई के बाद DHFL के इस मामले में कुल अटैच की गई संपत्तियों का मूल्य लगभग 256.23 करोड़ रुपये हो गया था।
2026 में केस को लेकर क्या हुआ नया?
DHFL केस में साल 2026 भी काफी अहम रहा। 30 जुलाई 2026 को दिल्ली की विशेष CBI अदालत ने कपिल वाधवान, धीरज वाधवान और अन्य आरोपियों के खिलाफ कई धाराओं में आरोप तय करने का आदेश दिया। इनमें आपराधिक साजिश, धोखाधड़ी, जालसाजी और अकाउंटिंग रिकॉर्ड में हेरफेर से जुड़े आरोप शामिल थे। अदालत ने शुरुआती स्तर पर उपलब्ध सामग्री को आरोप तय करने के लिए पर्याप्त माना। हालांकि, आरोप तय होना दोष साबित होना नहीं है।इसके बाद 29 अक्टूबर 2026 को अदालत ने CBI की अतिरिक्त आरोप जोड़ने की मांग को खारिज कर दिया। CBI ने कपिल और धीरज वाधवान के खिलाफ IPC की धारा 409 समेत कुछ अन्य धाराओं में अतिरिक्त आरोप लगाने की मांग की थी। अदालत ने कहा कि वह पहले से तय आरोपों के आदेश की समीक्षा केवल कुछ सीमित परिस्थितियों में ही कर सकती है। इसलिए CBI की इस मांग को स्वीकार नहीं किया गया। हालांकि, अदालत ने आदेश में कुछ टाइपिंग संबंधी गलतियों को सुधारने की अनुमति दी।अगस्त 2026 में भी ED ने इस मामले में कार्रवाई की। एजेंसी ने कथित मनी लॉन्ड्रिंग की जांच के दौरान UAE की एक कंपनी से जुड़े बैंक खाते में लगभग 51.75 करोड़ रुपये फ्रीज किए। ED के अनुसार, यह रकम ब्रिटेन में एक प्रॉपर्टी की बिक्री से जुड़े लेन-देन की जांच के दायरे में आई थी। एजेंसी इस मामले में विदेशों में मौजूद संपत्तियों और पैसों के लेन-देन की भी पड़ताल कर रही है।एक और अहम घटनाक्रम दिसंबर 2025 में सामने आया था, जब सुप्रीम कोर्ट ने कपिल और धीरज वाधवान को जमानत दी थी। अदालत ने मामले में दस्तावेजी साक्ष्यों की बड़ी संख्या और ट्रायल पूरा होने में लगने वाले संभावित समय को ध्यान में रखा था। हालांकि, जमानत मिलने का अर्थ आरोपों से बरी होना नहीं है। मामले की सुनवाई और कानूनी प्रक्रिया जारी है।
आखिर बैंकिंग सिस्टम की जवाबदेही कहां है?
DHFL केस सिर्फ एक कंपनी या उसके प्रमोटर्स पर लगे आरोपों तक सीमित नहीं है। यह मामला बैंकिंग सिस्टम की निगरानी, लोन मंजूर करने की प्रक्रिया और वित्तीय रिकॉर्ड की जांच जैसे कई अहम सवाल भी खड़े करता है।जब कोई कंपनी 17 बैंकों से हजारों करोड़ रुपये का कर्ज हासिल करती है, तो यह जरूरी हो जाता है कि लोन के इस्तेमाल और भुगतान की नियमित निगरानी हो। बैंकों के लिए यह समझना भी जरूरी है कि कर्ज लेने वाली कंपनी अपने वित्तीय रिकॉर्ड में सही जानकारी दे रही है या नहीं।इस मामले में यह सवाल भी महत्वपूर्ण है कि फर्जी लोन अकाउंट्स और शेल कंपनियों के जरिए कथित तौर पर इतनी बड़ी रकम का लेन-देन कैसे हुआ? क्या समय रहते इन गड़बड़ियों की पहचान की जा सकती थी? और अगर निगरानी में कोई चूक हुई, तो उसकी जिम्मेदारी किन लोगों और संस्थाओं की बनती है?हालांकि, इन सवालों का जवाब जांच एजेंसियों के निष्कर्षों और अदालत के अंतिम फैसले से ही स्पष्ट होगा। किसी भी आरोपी को तब तक दोषी नहीं माना जा सकता, जब तक अदालत में आरोप साबित न हो जाएं।DHFL का यह मामला बताता है कि हजारों करोड़ रुपये के वित्तीय लेन-देन में पारदर्शिता और जवाबदेही कितनी जरूरी है। बैंकिंग सिस्टम पर आम लोगों का भरोसा तभी मजबूत रह सकता है, जब बड़े वित्तीय मामलों की निष्पक्ष जांच हो और जिम्मेदार लोगों की जवाबदेही कानून के मुताबिक तय की जाए।
We’re now on WhatsApp. Click to join.
अगर आपके पास भी हैं कुछ नई स्टोरीज या विचार, तो आप हमें इस ई-मेल पर भेज सकते हैं info@oneworldnews.com.