Ketan Parekh Scam: 2001 का शेयर बाजार संकट, कौन था Ketan Parekh और कैसे खुला पूरा मामला?
Ketan Parekh Scam, शेयर बाजार में निवेश करने वाला हर व्यक्ति चाहता है कि उसकी बचत बढ़े और भविष्य सुरक्षित हो। लेकिन क्या हो, जब शेयरों की कीमतों में दिख रही तेजी के पीछे कंपनियों के वास्तविक प्रदर्शन के बजाय कथित हेरफेर की भूमिका हो?

Ketan Parekh Scam : Circular Trading से शेयरों में कैसे बनाई गई नकली तेजी?
Ketan Parekh Scam, शेयर बाजार में निवेश करने वाला हर व्यक्ति चाहता है कि उसकी बचत बढ़े और भविष्य सुरक्षित हो। लेकिन क्या हो, जब शेयरों की कीमतों में दिख रही तेजी के पीछे कंपनियों के वास्तविक प्रदर्शन के बजाय कथित हेरफेर की भूमिका हो? साल 2001 में भारतीय शेयर बाजार में सामने आया केतन पारेख घोटाला इसी सवाल को चर्चा के केंद्र में ले आया था। इस मामले में कुछ शेयरों की कीमतों और ट्रेडिंग वॉल्यूम में कृत्रिम तेजी पैदा करने, बैंकों से बड़ी रकम जुटाने और वित्तीय निगरानी व्यवस्था की प्रभावशीलता को लेकर गंभीर सवाल उठे। उस समय केंद्र में अटल बिहारी वाजपेयी के नेतृत्व वाली भाजपा की NDA सरकार थी। लेकिन इस घोटाले को समझने के लिए जरूरी है कि बाजार में हुई गड़बड़ियों, नियामक संस्थाओं की भूमिका और सरकार की प्रत्यक्ष जिम्मेदारी के बीच अंतर किया जाए।
कौन थे केतन पारेख?
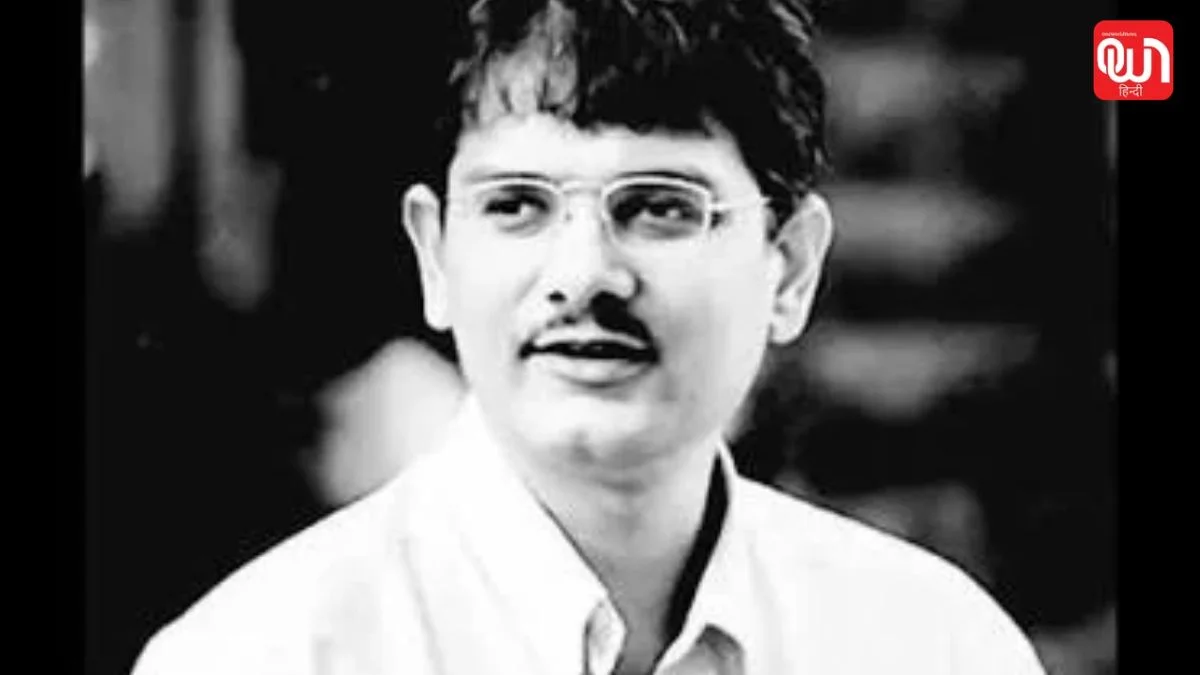
केतन पारेख उस समय शेयर बाजार में सक्रिय एक स्टॉकब्रोकर थे। 1999 से 2001 के बीच उनसे जुड़ी कंपनियों और संस्थाओं के जरिए कई कंपनियों के शेयरों में बड़े पैमाने पर कारोबार हुआ। इनमें HFCL, Zee Telefilms, Global Tele-Systems, Adani Exports और कुछ अन्य कंपनियों के शेयर शामिल थे।इनमें से कुछ शेयरों की कीमतों में तेजी से बढ़ोतरी हुई। बाजार में बढ़ती कीमतें और भारी ट्रेडिंग देखकर निवेशकों का ध्यान इन शेयरों की ओर आकर्षित हुआ। हालांकि, बाद में भारतीय प्रतिभूति और विनिमय बोर्ड यानी SEBI की जांच में केतन पारेख से जुड़ी संस्थाओं द्वारा कुछ शेयरों में बाजार को प्रभावित करने वाली गतिविधियों का खुलासा हुआ। SEBI ने अपनी जांच में सिंक्रोनाइज्ड ट्रेडिंग, सर्कुलर ट्रेडिंग और कृत्रिम ट्रेडिंग वॉल्यूम बनाने जैसी गतिविधियों का उल्लेख किया।
क्या थी Circular Trading और शेयरों की कीमतों में हेरफेर की रणनीति?
सर्कुलर ट्रेडिंग को आसान भाषा में समझें तो इसमें आपस में जुड़े पक्ष एक-दूसरे के बीच बार-बार शेयरों की खरीद-बिक्री करते हैं। कुछ परिस्थितियों में इस तरह के लेनदेन का उद्देश्य बाजार में वास्तविक मांग से अधिक ट्रेडिंग गतिविधि दिखाना और शेयर की कीमत को प्रभावित करना हो सकता है।यदि किसी शेयर में लगातार बड़ी मात्रा में कारोबार होता दिखाई दे और उसकी कीमत तेजी से बढ़ने लगे, तो दूसरे निवेशक भी उस शेयर को खरीदने में दिलचस्पी दिखा सकते हैं। उन्हें लग सकता है कि कंपनी का प्रदर्शन बेहतर है या भविष्य में शेयर की कीमत और बढ़ सकती है। लेकिन अगर तेजी के पीछे वास्तविक मांग के बजाय कृत्रिम कारोबार हो, तो निवेशकों को जोखिम का सही अंदाजा नहीं लग पाता।SEBI की जांच में केतन पारेख से जुड़ी संस्थाओं के कुछ लेनदेन को गैर-वास्तविक और बाजार में कृत्रिम वॉल्यूम पैदा करने वाला पाया गया। ऐसे मामलों में शेयर की कीमत बाजार की वास्तविक स्थिति को सही ढंग से नहीं दर्शाती। जब कीमतों में गिरावट आती है या खरीदार पीछे हटते हैं, तो ऊंचे भाव पर निवेश करने वालों को भारी नुकसान हो सकता है।
बैंकों और वित्तीय संस्थानों की देनदारियां भी बनीं बड़ा मुद्दा
इस मामले में केवल शेयरों की कीमतों में हेरफेर ही चर्चा का विषय नहीं था। केतन पारेख से जुड़ी संस्थाओं की बैंकों और दूसरी कंपनियों के प्रति बड़ी देनदारियां भी सामने आईं।शेयर बाजार घोटाले की जांच से संबंधित संयुक्त संसदीय समिति की रिपोर्ट के अनुसार, अप्रैल 2001 के अंत में केतन पारेख से जुड़ी संस्थाओं पर कुछ कॉरपोरेट समूहों की देनदारियां 1,273 करोड़ रुपये से अधिक थीं। माधवपुरा मर्केंटाइल कोऑपरेटिव बैंक के प्रति देनदारियां लगभग 888 करोड़ रुपये और ग्लोबल ट्रस्ट बैंक के प्रति लगभग 266 करोड़ रुपये बताई गई थीं। ये आंकड़े उस समय सामने आए वित्तीय संकट के बड़े आकार को दर्शाते हैं।इन देनदारियों ने यह सवाल खड़ा किया कि वित्तीय संस्थानों ने कर्ज देते समय किस तरह के जोखिम का आकलन किया था और बड़े कारोबारियों तथा ब्रोकरों को धन उपलब्ध कराने की प्रक्रिया में नियंत्रण कितने प्रभावी थे। हालांकि, किसी बैंक का कर्ज देना अपने आप में धोखाधड़ी का प्रमाण नहीं है। प्रत्येक लेनदेन की परिस्थितियों और जांच के निष्कर्षों को अलग-अलग समझना जरूरी है।
उस समय सरकार और नियामक संस्थाओं की क्या भूमिका थी?
2001 में केंद्र में अटल बिहारी वाजपेयी के नेतृत्व वाली भाजपा-नीत NDA सरकार थी। शेयर बाजार में संकट सामने आने के बाद SEBI, रिजर्व बैंक ऑफ इंडिया यानी RBI और अन्य संबंधित संस्थाओं की भूमिका पर सवाल उठे।SEBI शेयर बाजार में निवेशकों के हितों की रक्षा करने, प्रतिभूति बाजार को नियंत्रित करने और धोखाधड़ी वाली ट्रेडिंग गतिविधियों के खिलाफ कार्रवाई करने वाली प्रमुख संस्था है। RBI बैंकों और बैंकिंग व्यवस्था के नियमन तथा वित्तीय स्थिरता से जुड़े मामलों में महत्वपूर्ण भूमिका निभाता है।SEBI ने अप्रैल 2001 में केतन पारेख और उनसे जुड़ी कुछ ब्रोकिंग संस्थाओं के खिलाफ अंतरिम कार्रवाई की। बाद में जांच और नियामकीय प्रक्रियाओं के आधार पर संबंधित संस्थाओं के खिलाफ आगे भी आदेश जारी किए गए। इन कार्रवाइयों से स्पष्ट है कि मामले की जांच के बाद नियामक स्तर पर कदम उठाए गए। हालांकि, यह सवाल अलग है कि बाजार में अनियमितताओं को समय रहते रोकने के लिए निगरानी व्यवस्था पर्याप्त थी या नहीं। किसी घोटाले का सरकार के कार्यकाल में सामने आना और सरकार का उसमें शामिल होना दो अलग बातें हैं। प्रत्यक्ष संलिप्तता का दावा करने के लिए अलग और ठोस प्रमाण आवश्यक होते हैं।
Read More: Kerala Governor: लोकभवन में खाने को लेकर नया आदेश, सिर्फ शाकाहारी भोजन बनाने के फैसले पर सवाल
निवेशकों को इस घोटाले से क्या सबक मिलता है?
केतन पारेख घोटाला निवेशकों को याद दिलाता है कि केवल शेयर की बढ़ती कीमत देखकर निवेश का फैसला करना जोखिम भरा हो सकता है। किसी कंपनी के शेयर में तेजी आने के पीछे वास्तविक कारोबारी प्रगति, बाजार की परिस्थितियां या दूसरी वजहें हो सकती हैं। इसलिए निवेश से पहले कंपनी की वित्तीय स्थिति, कारोबार, कर्ज, मुनाफे और उपलब्ध आधिकारिक जानकारी का अध्ययन करना जरूरी है।अचानक बढ़ती कीमतों, असामान्य ट्रेडिंग वॉल्यूम और बिना ठोस जानकारी के फैल रही निवेश संबंधी चर्चाओं को सावधानी से देखना चाहिए। निवेशकों को यह भी समझना चाहिए कि शेयर बाजार में मुनाफे की कोई गारंटी नहीं होती और किसी भी निवेश में पूंजी खोने का जोखिम मौजूद रहता है।
जवाबदेही और निगरानी क्यों जरूरी हैं?
2001 का यह मामला केवल एक ब्रोकर या कुछ शेयरों तक सीमित नहीं था। इसने बाजार की पारदर्शिता, बैंकों के जोखिम प्रबंधन और नियामकीय निगरानी की प्रभावशीलता पर व्यापक बहस को जन्म दिया। संयुक्त संसदीय समिति ने भी इस मामले की विभिन्न वित्तीय कड़ियों और संबंधित संस्थाओं की भूमिका की जांच की जरूरत पर चर्चा की।लोकतंत्र में सरकार, नियामक संस्थाओं और वित्तीय संस्थानों से जवाबदेही की मांग करना जरूरी है। लेकिन किसी भी निष्कर्ष तक पहुंचने के लिए जांच रिपोर्टों, आधिकारिक आदेशों और प्रमाणित तथ्यों को आधार बनाना चाहिए।केतन पारेख घोटाले से सबसे बड़ा सबक यही मिलता है कि शेयर बाजार में निवेशकों का भरोसा बनाए रखने के लिए पारदर्शिता, प्रभावी निगरानी और नियमों का निष्पक्ष पालन आवश्यक है। सरकार कोई भी हो, जनता की बचत की सुरक्षा और वित्तीय व्यवस्था की जवाबदेही महत्वपूर्ण बनी रहती है।
We’re now on WhatsApp. Click to join.
अगर आपके पास भी हैं कुछ नई स्टोरीज या विचार, तो आप हमें इस ई-मेल पर भेज सकते हैं info@oneworldnews.com.